Bargeldloses Bezahlen ist in der Schweiz längst fester Bestandteil des Alltags. Ob im Café, beim Coiffeur oder im Foodtruck: Kundinnen und Kunden erwarten heute, dass sie schnell, kontaktlos und mit ihrer bevorzugten Zahlungsmethode bezahlen können.

Der Swiss Payment Monitor 2026 zeigt, dass mobiles Bezahlen, Debitkarten und Kreditkarten zu den wichtigsten Zahlungsmitteln der Schweizer Bevölkerung gehören. Für Unternehmen bedeutet das: Wer kein passendes Kartenterminal oder Zahlungsterminal in der Schweiz anbietet, erschwert den Kaufabschluss und riskiert unnötige Umsatzverluste.
Der Markt für Kartenterminals und Zahlungsterminals in der Schweiz ist jedoch vielfältig und auf den ersten Blick nicht immer leicht zu vergleichen. Welches Gerät passt zu deinem Betrieb? Solltest du ein Kartenterminal mieten oder kaufen? Welche Gebühren fallen pro Transaktion an? Und lohnt sich ein einfaches Zahlterminal oder ist ein modernes All-in-one-System mit integriertem Kassensystem die bessere Wahl für deinen Geschäftsalltag?
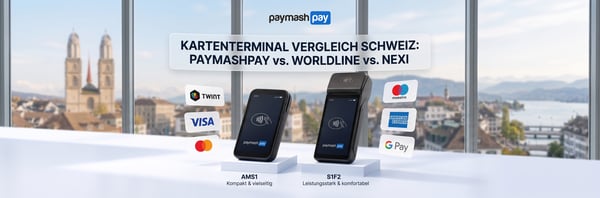
In diesem Kartenterminal Vergleich für die Schweiz nehmen wir drei Anbieter unter die Lupe: PaymashPay, Worldline (ehemals SIX Payments) und Nexi (ehemals CCV). Wir zeigen dir, wie du unnötige Fixkosten vermeidest, welche Bezahlmethoden deine Kundschaft wirklich will und warum die Verknüpfung von Kartenterminal und Kassensystem ein wichtiger Hebel für mehr Effizienz ist.
Kartenterminal mieten oder kaufen: Welches Modell passt zu deinem Betrieb?
Bevor du dich für ein bestimmtes Gerät entscheidest,solltest du eine grundlegende Frage klären: Möchtest du dein Zahlungsterminal in der Schweiz mieten oder kaufen? Beide Modelle wirken sich direkt auf deine Kostenstruktur, deine Flexibilität und deine täglichen Abläufe aus.
Kartenterminal mieten: Vor- und Nachteile
Beim Mietmodell zahlst du eine monatliche Gebühr für dein Zahlungsterminal. Viele etablierte Anbieter wie Nexi oder Worldline bieten je nach Gerät und Tarif Miet- oder Vertragsmodelle an, oft inklusive Serviceleistungen.
Vorteile eines Mietmodells:
- Du musst das Kartenterminal nicht direkt kaufen und hast dadurch geringere Anfangskosten.
- Serviceleistungen sind je nach Anbieter und Tarif bereits enthalten.
- Bei einem Hardware-Defekt erhältst du häufig schneller ein Ersatzgerät.
- Grössere Betriebe mit konstant hohem Zahlungsvolumen können von leicht reduzierten Transaktionsgebühren profitieren.
- Du kannst je nach Vertrag von professionellem Support und Wartungsleistungen profitieren.
Nachteile eines Mietmodells:
- Du zahlst monatliche Fixkosten, unabhängig davon, wie oft du das Terminal nutzt.
- Bei saisonalen Betrieben laufen die Kosten auch in umsatzschwachen Monaten weiter.
- Viele Mietmodelle sind mit Vertragslaufzeiten von bis zu 30 Monaten verbunden.
- Zusätzlich können Einrichtungsgebühren, Aktivierungskosten oder Verbindungsgebühren anfallen.
- Über die gesamte Vertragsdauer kann ein Mietmodell teurer werden als der einmalige Kauf eines Geräts.
- Du besitzt das Kartenterminal in der Regel nicht selbst, sondern bleibst vom Anbieter abhängig.
Kartenterminal kaufen: Vorteile und Nachteile
Beim Kaufmodell bezahlst du dein Kartenterminal einmalig. Danach gehört das Gerät dir. Anbieter wie PaymashPay setzen auf dieses Modell, um Unternehmen mehr Flexibilität und geringere laufende Kosten zu ermöglichen.
Vorteile eines Kaufmodells:
- Du hast keine monatlichen Fixkosten für das Kartenterminal.
- Das Gerät gehört dir nach dem Kauf vollständig.
- Du zahlst nur dann Transaktionsgebühren, wenn du tatsächlich Zahlungen abwickelst.
- Das Modell eignet sich besonders für KMU, Start-ups, mobile Dienstleister, Pop-up-Stores und saisonale Betriebe.
- Du bleibst flexibler, weil du nicht an lange Mietverträge gebunden bist.
- Bei schwankendem Umsatz entstehen keine unnötigen laufenden Kosten.
- Die Gesamtkosten sind transparenter und besser planbar.
Nachteile eines Kaufmodells:
- Die Anschaffungskosten fallen direkt zu Beginn an.
- Je nach Anbieter musst du dich selbst um Ersatz oder Support kümmern, falls kein Servicepaket enthalten ist.
- Bei sehr hohem Zahlungsvolumen können einzelne Miet- oder Spezialtarife unter Umständen attraktivere Transaktionsgebühren bieten.
- Du solltest vor dem Kauf prüfen, ob das Gerät alle wichtigen Zahlungsmethoden wie Debitkarten, Kreditkarten, TWINT und Mobile Payment unterstützt.
Welche Lösung ist sinnvoller?
Für viele kleine und mittlere Unternehmen ist ein Kartenterminal ohne monatliche Fixkosten die flexiblere Lösung. Besonders dann, wenn du deine laufenden Kosten tief halten, unabhängig von langen Vertragslaufzeiten bleiben und nur bei tatsächlicher Nutzung Gebühren bezahlen möchtest.
Ein Mietmodell kann sinnvoll sein, wenn du ein umfassendes Servicepaket bevorzugst, ein sehr hohes Zahlungsvolumen hast oder bewusst auf eine klassische Vertragslösung setzen möchtest. Für KMU, mobile Dienstleister und saisonale Betriebe ist der Kauf eines Kartenterminals jedoch häufig die einfachere und besser planbare Wahl.
Mobile Kartenterminals: flexibel kassieren im Laden, Restaurant oder unterwegs
Stationäre Zahlungsterminals haben weiterhin ihre Berechtigung, doch für viele Schweizer KMU werden mobile Kartenterminals immer attraktiver. Sie bieten mehr Flexibilität im Alltag und ermöglichen es dir, Zahlungen genau dort entgegenzunehmen, wo deine Kundschaft gerade ist.
In der Gastronomie kannst du direkt am Tisch kassieren, im Detailhandel den Bezahlvorgang auf der Verkaufsfläche abschliessen und im Beauty-Salon direkt am Behandlungsstuhl abrechnen. Auch für Foodtrucks, Pop-up-Stores, Marktstände oder mobile Dienstleister ist ein mobiles Kartenterminal besonders praktisch, weil du nicht an eine feste Kasse oder Ladentheke gebunden bist.
Ein wichtiger Vorteil moderner mobiler Zahlungsterminals ist die integrierte SIM-Karte. Geräte wie PaymashPay benötigen kein externes Smartphone und kein WLAN, um eine Verbindung aufzubauen. Stattdessen verfügen sie über eine eingebaute SIM-Karte mit unbegrenztem Datenvolumen und wählen sich automatisch in das stärkste verfügbare Mobilfunknetz ein.
Das macht dich im Geschäftsalltag unabhängiger: Ob im Laden, auf einem Wochenmarkt, bei einem Event oder unterwegs bei deiner Kundschaft. Du kannst Kartenzahlungen, kontaktloses Bezahlen und Mobile Payment zuverlässig abwickeln. So reduzierst du Verbindungsprobleme, beschleunigst den Bezahlprozess und sorgst für ein professionelles Kundenerlebnis.
Die drei Anbieter im direkten Vergleich
Schauen wir uns nun die drei Anbieter im Detail an, damit du genau siehst, wo die Unterschiede in Sachen Kosten, Funktionen und Alltagstauglichkeit liegen.
1. PaymashPay: Die integrierte All-in-one-Lösung ohne Fixkosten
PaymashPay richtet sich gezielt an Schweizer KMU, die volle Flexibilität und moderne Technologie suchen. Hier kaufst du eine Kombination aus Hardware und optionaler POS-Software.
-
PaymashPay AMS1: Das kompakte Modell. Es ist kaum grösser als ein Smartphone, verfügt über ein Touch-Display, eine kostenlose SIM-Karte für unbegrenztes Datenvolumen und eine lange Akkulaufzeit.
-
PaymashPay S1F2: Die Profilösung für alle, die auf den klassischen Papierbeleg nicht verzichten können oder wollen. Dieses Gerät vereint Kartenzahlung, Kasse und einen integrierten Drucker in einem einzigen Gerät.
Die Kostenstruktur
PaymashPay verzichtet auf monatliche Fixkosten, Mindestlaufzeiten oder versteckte Aktivierungsgebühren. Du bezahlst das Gerät einmal und profitierst danach von transparenten Transaktionsgebühren.
Der Software-Vorteil
Der Vorteil bei PaymashPay ist die nahtlose Integration mit der Paymash POS-Software. Du kannst die vollwertige Kassenlösung direkt auf dem Terminal ausführen und benötigst kein zusätzliches Tablet oder Smartphone mehr. Du tippst deine Produkte oder Dienstleistungen direkt auf dem Terminal ein, buchst den Verkauf im integrierten Kassensystem und löst sofort die Kartenzahlung aus. Zudem lässt sich das System flexibel mit weiteren Paymash-Modulen wie Kundenanzeigen, digitaler Rechnungsstellung, einem Online-Shop oder einem Online-Buchungssystem erweitern.
2. Worldline (Axium EX4000): Der traditionelle Marktführer
Mit dem Axium EX4000 bietet Worldline ein sehr leichtes mobiles Einstiegsgerät an, das optisch mit einem Bildschirm und keiner physischen Zahlentastatur dem mordernem Terminal-Design folgt.
Die Kostenstruktur bei Worldline
Worldline bietet inzwischen ebenfalls Modelle ohne monatliche Fixgebühren an, um mit den modernen Anbietern zu konkurrieren. Die Struktur ist beim Axium EX4000 wie folgt aufgebaut:
- Anschaffung: Das Gerät kostet ca. CHF 199.00 zuzüglich Mehrwertsteuer. Hinzu kommt jedoch häufig ein einmaliges Servicepaket oder eine Aktivierungsgebühr, die den Einstiegspreis nach oben treibt.
- Transaktionsgebühren: Worldline verlangt pauschal 1,29% + CHF 0.15 für in der Schweiz ausgestellte private Debit- und Kreditkarten. Sobald deine Kundschaft eine ausländische Karte oder eine Firmenkarte nutzt, steigt die Gebühr an.
Einschränkungen im Alltag
Das Worldline Axium EX4000 besitzt keinen eingebauten Drucker. Quittungen können nur digital per E-Mail oder SMS versendet werden. Ein weiterer Aspekt im täglichen Ablauf ist, dass du am Ende des Tages die Sitzung manuell am Gerät schliessen musst, um die Auszahlung deiner Umsätze auszulösen. Tust du das nicht, verzögert sich dein Geldfluss. Zudem ist das Gerät ein reines Zahlterminal. Ein vollwertiges Kassensystem mit Artikelverwaltung lässt sich darauf nicht direkt betreiben.
3. Nexi (SmartPOS A77 / A920):
Nexi setzt bei seinen mobilen Geräten auf moderne Android-Hardware der Marke PAX. Beliebte Modelle sind das schlanke SmartPOS A77 im Smartphone-Format ohne Drucker und das grössere A920 mit integriertem Bondrucker.
Die Kostenstruktur bei Nexi
Nexi arbeitet in der Regel mit dem klassischen Mietmodell, was für viele kleinere Betriebe eine Hürde darstellt:
- Fixkosten: Die Miete für das A920 schlägt mit ca. CHF 45.00 pro Monat zu Buche. Das schlankere A77 gibt es ab ca. CHF 16.50 bis CHF 25.00 pro Monat. Dazu kommt meistens eine einmalige Einrichtungsgebühr von CHF 90.00 sowie eine monatliche Verbindungsgebühr von rund CHF 5.00.
- Vertragslaufzeit: Du bindest dich in der Regel an eine feste Mindestvertragslaufzeit von 30 Monaten.
- Transaktionsgebühren: Diese bewegen sich meistens um die 1.35 % für gängige Karten. TWINT schlägt mit ca. 1.25 % zu Buche, während PostFinance oft mit einer Pauschale von CHF 0.23 pro Buchung abgerechnet wird.
Kassenanbindung kostet extra
Wenn du ein Nexi-Terminal mit einer externen Kasse wie beispielsweise KLARA verbinden möchtest, erfolgt die Anbindung in der Regel über eine OPI-Schnittstelle. Dadurch wird der Zahlungsbetrag automatisch von der Kasse an das Kartenterminal übertragen, was Eingabefehler reduziert und den Bezahlprozess beschleunigt.
Technisch ist eine solche Kassenanbindung sinnvoll, sie kann jedoch je nach Tarif zusätzliche Kosten verursachen. Bei vielen Angeboten fällt für die Schnittstelle eine monatliche Gebühr an, zum Beispiel rund CHF 5.00 pro Monat. Diese Zusatzkosten solltest du beim Vergleich der Gesamtkosten berücksichtigen, insbesondere wenn du dein Zahlungsterminal langfristig mit einem Kassensystem verbinden möchtest.
Die Anbieter im direkten Daten-Vergleich
Damit du die nackten Zahlen direkt nebeneinander siehst, haben wir die wichtigsten Eckdaten der Modelle zusammengefasst:
|
Kriterium |
PaymashPay (AMS1 / S1F2) |
Worldline (Axium EX4000) |
Nexi (SmartPOS A920 / A77) |
|
Modell-Typ |
Kaufmodell |
Kaufmodell |
Mietmodell |
|
Monatliche Fixkosten |
CHF 0.00 |
CHF 0.00 |
Ab CHF 16.50 bis CHF 45.00 |
|
Einmalige Anschaffung |
CHF 249.00 / 449.00 |
Ca. CHF 199.00 |
CHF 90.00 Einrichtungsgebühr |
|
Vertragslaufzeit |
Keine Bindung |
Keine Bindung |
30 Monate Mindestlaufzeit |
|
Gebühr Debitkarte |
1.05 % + 0.08 |
1,29% + CHF 0.15 |
Ca. 1.35 % |
|
Gebühr Kreditkarte |
1.25 % + 0.08 |
1,29% + CHF 0.15 |
Ca. 1.35 % |
|
TWINT Akzeptanz |
Ja |
Ja |
Ja |
|
Integrierter Drucker |
Ja (beim Modell S1F2) |
Nein |
Ja (beim Modell A920) |
|
Integrierte SIM-Karte |
Ja (kostenlos) |
Ja |
Ja (teilweise zzgl. Gebühr) |
|
Kassensystem direkt auf dem Gerät |
Ja, vollwertige Paymash POS-App |
Nein |
Nein |
Warum ein integriertes Kassensystem wichtig für deinen Erfolg ist
Viele Unternehmer betrachten das Terminal isoliert vom restlichen Betrieb. Sie kaufen ein günstiges, unabhängiges Terminal und tippen den Betrag bei jedem Verkauf zweimal ein: Einmal in die Kasse für die Buchhaltung und ein zweites Mal manuell in das Kartengerät.
Das führt im hektischen Geschäftsalltag zu Nachteilen:
- Hohes Fehlerrisiko: Ein Zahlendreher ist schnell passiert. Aus CHF 150.00 werden versehentlich CHF 15.00. Am Ende des Tages stimmt deine Kasse nicht und du hast bares Geld verloren.
- Doppelter Aufwand: Du verlierst bei jedem einzelnen Kunden wertvolle Sekunden. Bei viel Kundschaft führt das zu mühsamen Warteschlangen.
- Mühsame Buchhaltung: Du musst am Abend die Belege des Terminals mit den Buchungen deines Kassensystems abgleichen.
Die kassenintegrierte Lösung mit PaymashPay
Wenn du dich für PaymashPay entscheidest, fallen diese Arbeitsschritte weg. Da die Paymash POS-Software direkt auf dem Terminal läuft, sind Kasse und Kartenleser eine Einheit.
Du wählst auf dem Touchscreen einfach das Produkt aus, wie zum Beispiel "Haarschnitt Damen" oder "Mittagsmenü 1". Die Kasse berechnet den Betrag und mit einem Klick wird das integrierte Zahlungsmodul aktiviert. Dein Kunde hält seine Karte oder sein Smartphone an das Gerät, die Zahlung wird abgewickelt und der Verkauf ist automatisch sowie rechtssicher in deiner Buchhaltung verbucht. Das verhindert Vertippen und spart Zeit.
Fazit: Welches Zahlungsterminal passt zu deinem Schweizer Business?
Der grosse Zahlungsterminals Vergleich für die Schweiz zeigt, dass sich die Systeme stark unterscheiden. Die Kostenstruktur und die Effizienz im Alltag hängen stark von deiner Wahl ab.
- Worldline ist eine Option, wenn du ein leichtes, reines Zweitgerät suchst und ausschliesslich lokale Schweizer Kundschaft hast, da die Gebühren für ausländische Karten mit 3.0 % hoch ausfallen. Das manuelle Abschliessen der Tagessitzung bleibt ein Nachteil im Komfort.
- Nexi bietet mit seinen PAX-Geräten robuste Hardware, eignet sich durch das klassische Mietmodell mit 30 Monaten Laufzeit und monatlichen Fixkosten aber primär für grössere, rein stationäre Betriebe mit konstanten Umsätzen.
- PaymashPay (AMS1 / S1F2) bietet eine Kombination für Schweizer KMU, Dienstleister, Gastronomen und Händler. Mit einer niedrigen Debitkarten-Gebühr von 1.05 %, der Freiheit von monatlichen Fixkosten und der Möglichkeit, ein vollwertiges Kassensystem direkt auf dem Gerät laufen zu lassen, erhältst du ein effizientes Gesamtpaket.
Überlege dir gut, wie viel Zeit und Geld du monatlich für deine Zahlungsabwicklung aufwenden möchtest. Mit der richtigen Wahl hältst du dir den Rücken frei für das, was wirklich zählt: Dein Geschäft und deine Kunden.
